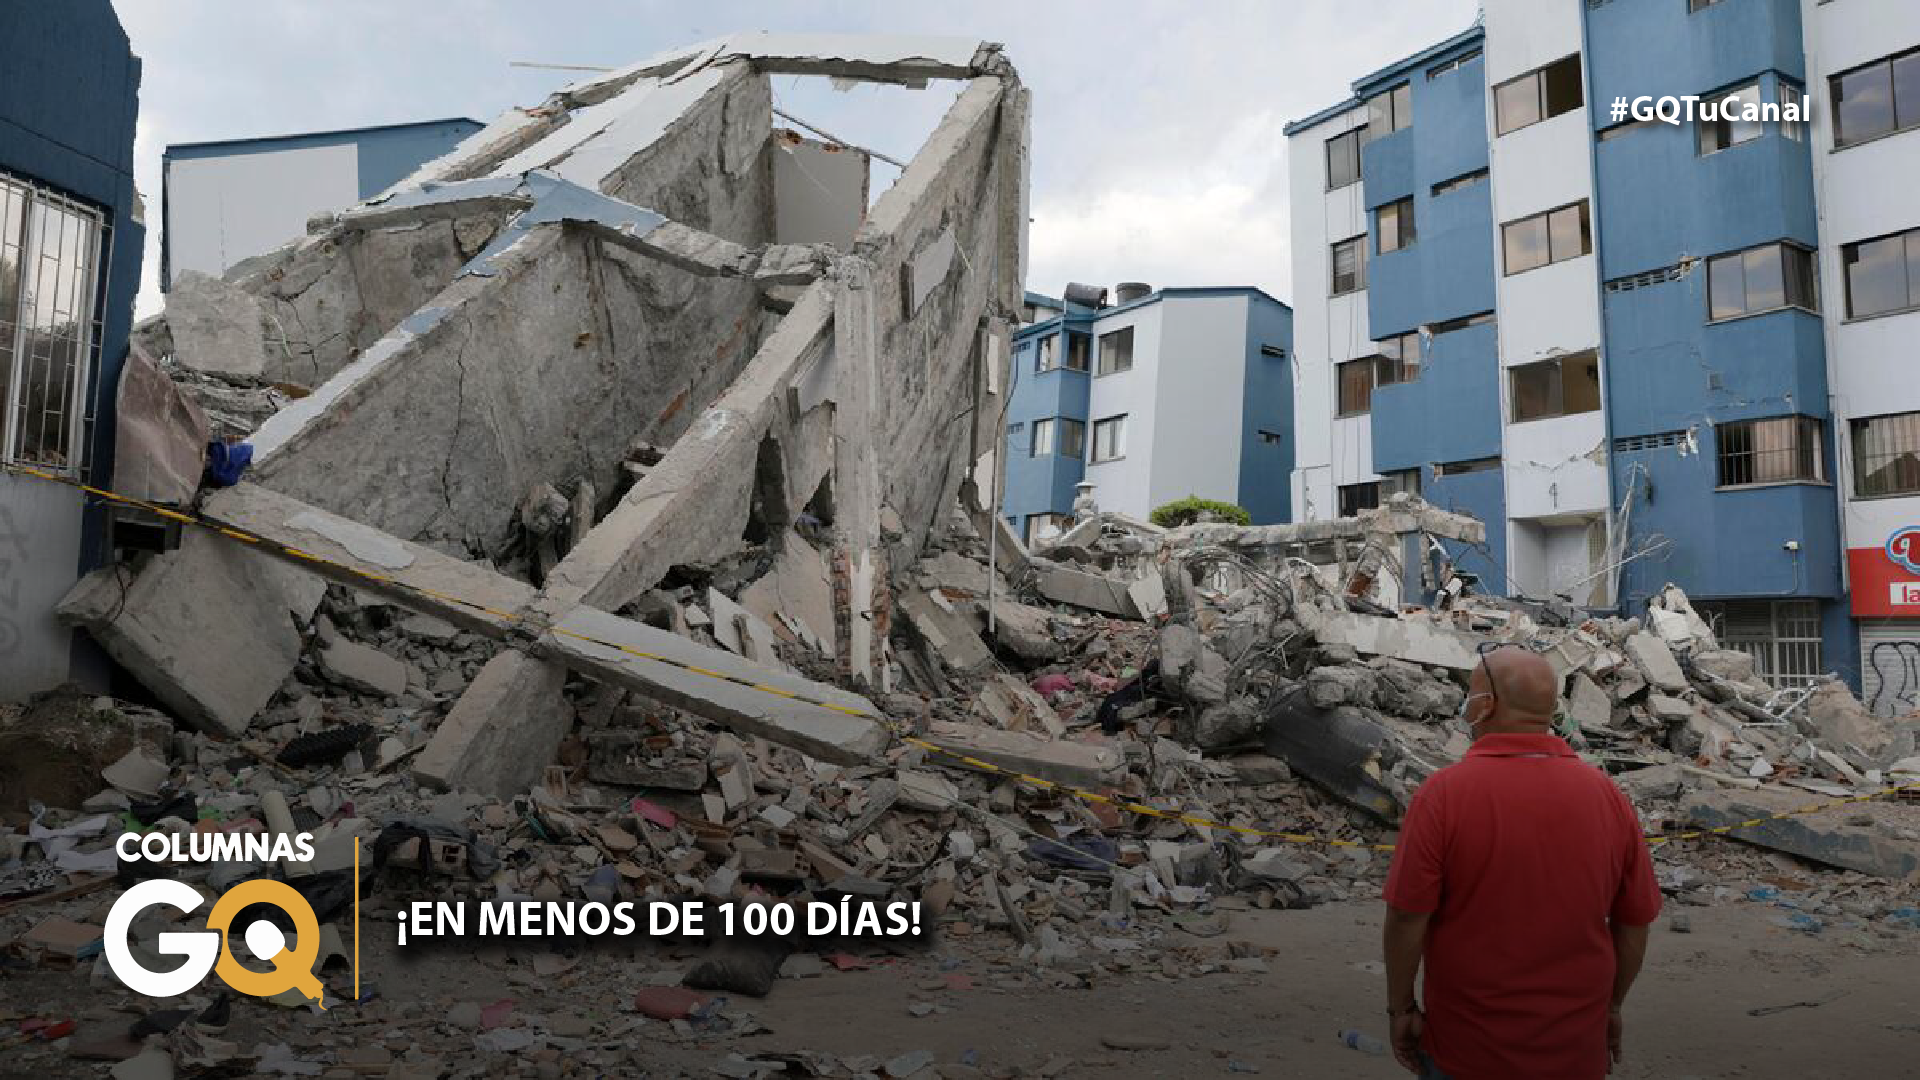
Una de las consecuencias del terremoto del 10 de agosto es el angustioso apremio del tiempo, cada día cuenta para las decisiones oficiales y privadas que deberán adoptarse para enfrentar la nueva realidad. En ese contexto, queremos advertir a las administraciones de Pereira y Dosquebradas sobre un plazo que ya está corriendo y que, posiblemente, está pasando inadvertido.
El Artículo 4.3.9. de la Resolución 746 DE 2024 del IGAC, sobre la “Disposición de la Información del proceso de Conservación Catastral a las Administraciones Municipales o Distritales” establece; para los gestores catastrales, la obligación de proporcionar a las administraciones municipales la información sobre los cambios en los predios, derivados de la conservación catastral.
La conservación catastral es un proceso permanente que exige al gestor —que para nuestras ciudades es el Área Metropolitana Centro Occidente, AMCO— a incorporar en sus registros, de oficio, es decir, sin necesidad de que se le solicite, las variaciones físicas, jurídicas y económicas que se produzcan en los predios, e informar al municipio los cambios derivados de dicha conservación dentro de los primeros cinco días hábiles de cada mes.
En las actuales circunstancias esa información adquiere una importancia extraordinaria porque será uno de los insumos para la liquidación del impuesto predial que deberá pagarse en 2027. Por eso es indispensable evitar que a los predios cuyas edificaciones fueron derribadas por el terremoto, o quedaron en condiciones que hacen necesaria su demolición, se les liquide el impuesto sin tener en cuenta la nueva realidad física del inmueble.
Es evidente que, en este momento, cuando todavía no existe certeza sobre cuántas edificaciones colapsaron y cuántas deberán ser demolidas, resulta imposible tener plenamente consolidada esa información dentro de los primeros cinco días hábiles de cada mes. Sin embargo, para que las modificaciones puedan producir los efectos fiscales correspondientes en 2027, la información deberá estar suficientemente identificada y procesada antes del cierre de la vigencia.
Surge aquí una pregunta cuya respuesta no puede esperar hasta diciembre: ¿Tienen las administraciones municipales, como responsables de la gestión catastral, y el AMCO, como gestor catastral, los recursos humanos, técnicos y económicos necesarios para cumplir esta abrumadora tarea en menos de 100 días?
De esta respuesta dependerá, en buena medida, que el impuesto predial de 2027 refleje la realidad de una ciudad que habrá cambiado radicalmente como consecuencia del terremoto.
Otra advertencia.
La legislación nacional permite que los municipios establezcan tarifas de impuesto predial superiores; hasta un máximo del 33 por mil, para los terrenos urbanizables no urbanizados y los urbanizados no edificados. La finalidad de esta tarifa diferencial es estimular la utilización del suelo urbano y evitar que terrenos aptos para ser desarrollados permanezcan indefinidamente sin construir.
Pero hay una evidente diferencia entre quien deliberadamente mantiene un lote urbano sin edificar y quien perdió su vivienda, su negocio o su edificio porque el terremoto destruyó la construcción. Aunque físicamente, después del desastre, ambos puedan aparecer como terrenos sin edificación, las circunstancias que dieron origen a esa situación son completamente diferentes.
No sería razonable, entonces, que la destrucción del patrimonio causada por el terremoto terminara convirtiéndose también en una carga tributaria agravada.
Por eso, antes de que la nueva información catastral produzca efectos fiscales en 2027, los concejos municipales deberían establecer un régimen excepcional y transitorio para los predios cuya construcción haya sido destruida, demolida o declarada inhabitable como consecuencia del terremoto.
No se trata de crear privilegios ni de excluir caprichosamente el impuesto predial. Se trata de reconocer una diferencia objetiva: un lote donde existía una edificación que el terremoto destruyó y cuyo propietario ahora tiene que asumir el enorme esfuerzo de reconstruirla, no debe tener el mismo tratamiento que un terreno que siempre estuvo vacío y la reconstrucción no debería comenzar cobrándole más impuestos a quien acaba de perder su patrimonio.